数字发货币到底怎么发?你的存款、消费、房贷会受什么影响
数字发货币,说白了就是央行把"发钱"这件事从印纸币、刷信用卡额度,变成往数据库里写一串代码。你钱包里的钱不再是银行替你记的那笔账,而是央行直接背书的数字凭证。我干了二十多年对公业务,见过太多"货币"的形态变化,但这一回数字发货币到底怎么发?你的存款、消费、房贷会受什么影响,发行主体和记账方式都彻底换了。
传统模式下,你花一块钱,其实是商业银行在你账户里划掉一个数字。数字发货币不一样数字发货币,央行直接在你和商家之间完成清算,中间没有商业银行那一层"二道贩子"。这意味着货币供应量不再是信贷扩张的副产品,而是央行手里一把可以精准拧动的阀门。
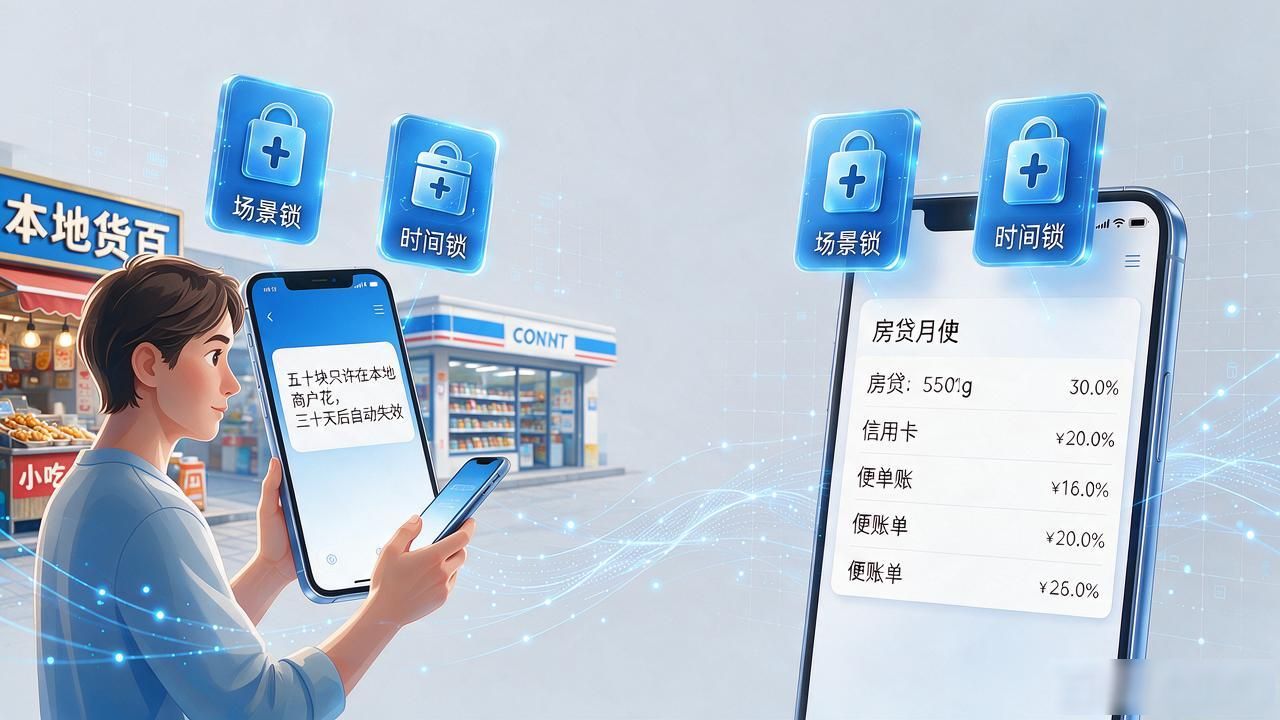
落到你身上最直观的变化:存定期的利率逻辑可能被改写,因为央行数字币可以附带智能合约条款,比如"这五十块只许在本地商户花,三十天后自动失效"。你的房贷月供、信用卡账单,都可能挂上这种"时间锁"和"场景锁",花哪儿、花多少、什么时间花,规则提前写死。
其实不是纸上谈兵。牙买加央行2020年上线的"贾",让岛民用手机就能收到政府补贴,省掉了中间商层层截留。巴哈马的"桑戈"也上线了,岛上渔民直接用数字币跟大陆渔民对账,汇率差缩到了一毛以内。这些试点跑出来的经验,会直接决定我们这边试点的节奏和规则。
