数字经济与货币体系新变局
站在2026年9月的视角回望,数字资产早已不再是概念,而是重塑全球金融基础设施的核心力量。传统法定货币与去中心化加密代币的边界正在模糊,可编程货币政策取代了静态的发行量,成为宏观调控的精细工具。普通投资者关心的不再是简单的涨跌数字经济与货币体系新变局,而是底层协议如何决定财富的安全性与流通效率。
央行数字货币的普及率在本季度达到新高,它解决了跨行转账的高额手续费痛点。然而,匿名性与合规性的博弈仍在持续。监管机构不再试图完全禁止数字经济与货币体系,而是通过沙盒实验划定技术红线,允许在特定场景下测试智能合约自动清算功能。这种务实态度让金融科技企业获得了更确定的研发预期,也迫使银行加速数字化转型以留住高净值客户。
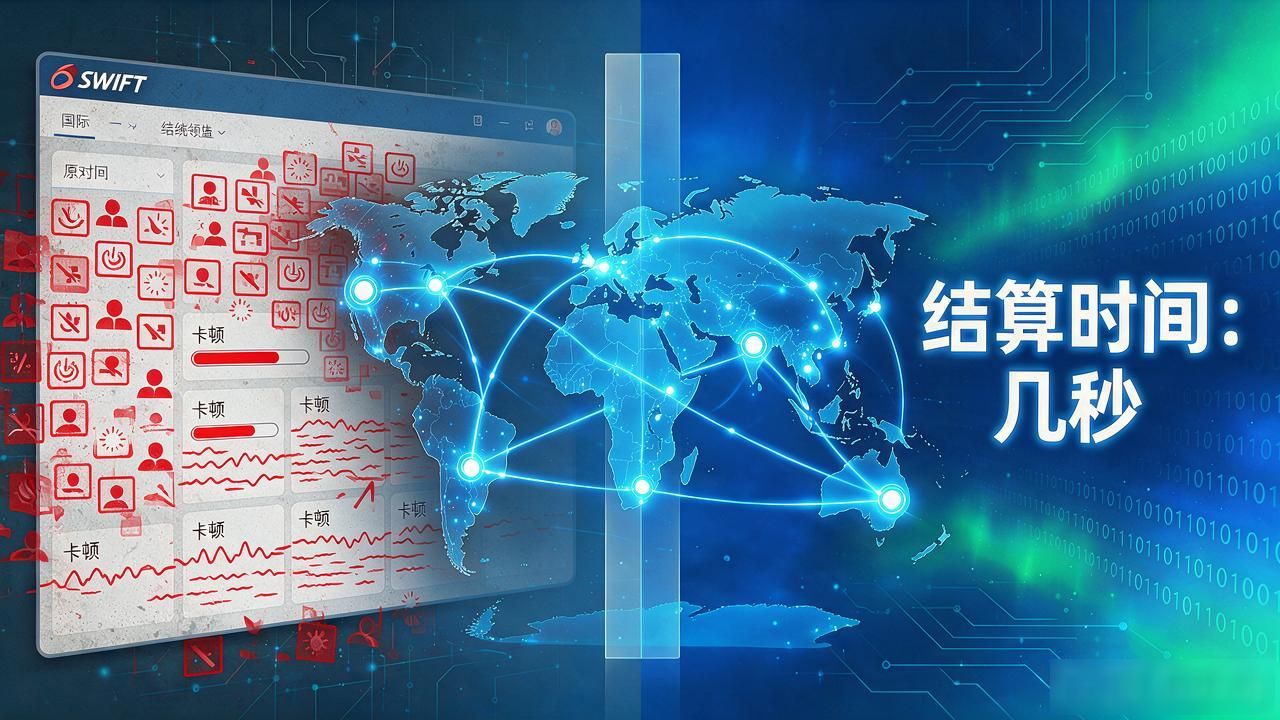
国际结算领域的变局更为剧烈。依赖美元的传统SWIFT系统正面临挑战,基于区块链的点对点结算方案在跨境贸易中占比显著提升。去中介化大幅压缩了结算时间,从数天缩短至几秒,直接降低了企业的营运资金占用成本。新兴经济体借此机会绕过传统金融霸权,直接参与全球资金流动,货币体系的权力版图正在发生结构性位移。
个人财富管理的逻辑也随之改变。资产通证化让不动产、艺术品等非标资产变得可分割、可交易。家庭资产配置不再局限于股票债券,而是包含了具有收益权的数字凭证。风险点在于智能合约的代码漏洞,一次攻击可能导致资产瞬间归零。因此,技术审计与保险机制成为新的标配,安全不再是附属品,而是价值信任的基础。
未来三年,货币体系将完成从“记账”到“数据”的本质跃迁。每一笔交易都不可篡改且实时上链,经济数据的透明度达到前所未有的高度。对于普通人而言,理解这套新规则比囤积单一币种更重要,因为流动性与合规性将成为衡量财富真实价值的唯一标尺。
