中国数字化货币专家说清了,央行数字货币到底怎么跑
在央行数字货币研发项目里泡了八年,我见过太多人把"数字人民币"当成一个支付App来理解。它的底层逻辑,跟大多数人想的不太一样,值得花几分钟搞清楚。
数字人民币的发行走的是"央行-商业银行"双层架构,央行把币发给商业银行,商业银行再兑换给公众,不是央行直接打到每个人账户里。它跟微信支付、支付宝有本质区别——后者是机构负债,花出去商家要先提现;前者是法定货币,跟一百元纸币地位完全相同,背后是国家信用背书,花出去就是最终结算。
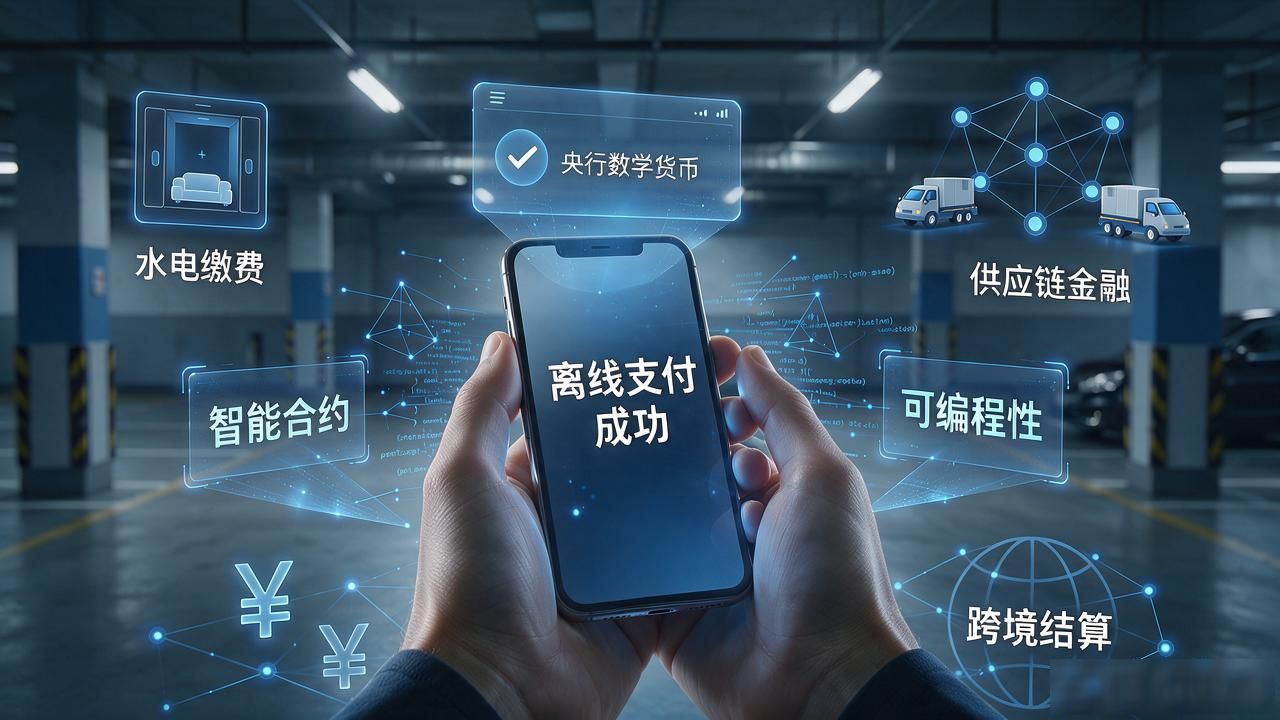
技术层面,它不是简单给纸币加个二维码。离线支付、智能合约、可编程性,这些能力让它能嵌入水电缴费、供应链金融、跨境结算等场景。你在地下车库没信号也能完成支付,靠的就是离线可核验机制,断网不断钱,钱还在手机里安全存着。
对普通人来说,最直观的变化在跨境汇款。过去一笔海外转账要两三天中国数字化货币专家,手续费几十上百块,中间经过好几个代理行,钱在路上被层层抽佣。数字人民币在试点通道里能把时效压到分钟级,成本降一大截,对做跨境电商和外贸的小商户,是实打实的利好,省下来的都是利润。
你下月到手那笔工资中国数字化货币专家说清了,央行数字货币到底怎么跑,要是换成数字人民币,你敢直接花出去吗?
